Valorisation pre-money d’une start-up : comprendre avant d’investir
Vous avez repéré une start-up prometteuse, et sa levée de fonds vient d’ouvrir. Avant même le montant recherché, un chiffre mérite toute votre attention : la valorisation pre-money, c’est-à-dire la valeur attribuée à l’entreprise juste avant l’arrivée des nouveaux investisseurs. C’est elle qui fixe le prix de chaque action, donc la part du capital que vous obtiendrez pour votre ticket et, à terme, une bonne partie de votre gain éventuel.
Comment se calcule-t-elle, comment la lire dans un dossier de levée, et que devient votre participation au fil des levées suivantes ? Décryptage.
Valorisation pre-money et post-money : de quoi parle-t-on ?
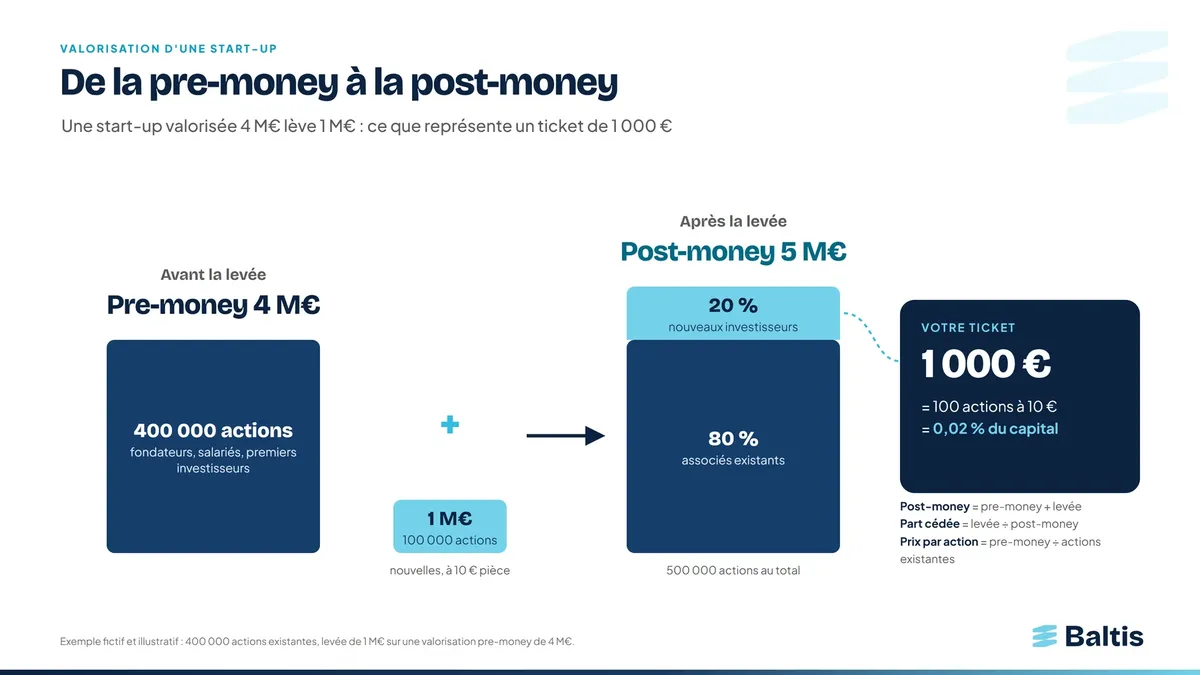
Lorsqu’une start-up lève des fonds, elle procède à une augmentation de capital : elle émet des actions nouvelles, que souscrivent les investisseurs. Deux valorisations encadrent cette opération :
la valorisation pre-money, qui correspond à la valeur des actions de l’entreprise avant l’augmentation de capital ;
la valorisation post-money, qui correspond à cette même valeur une fois les fonds levés, soit la pre-money augmentée du montant de la levée.
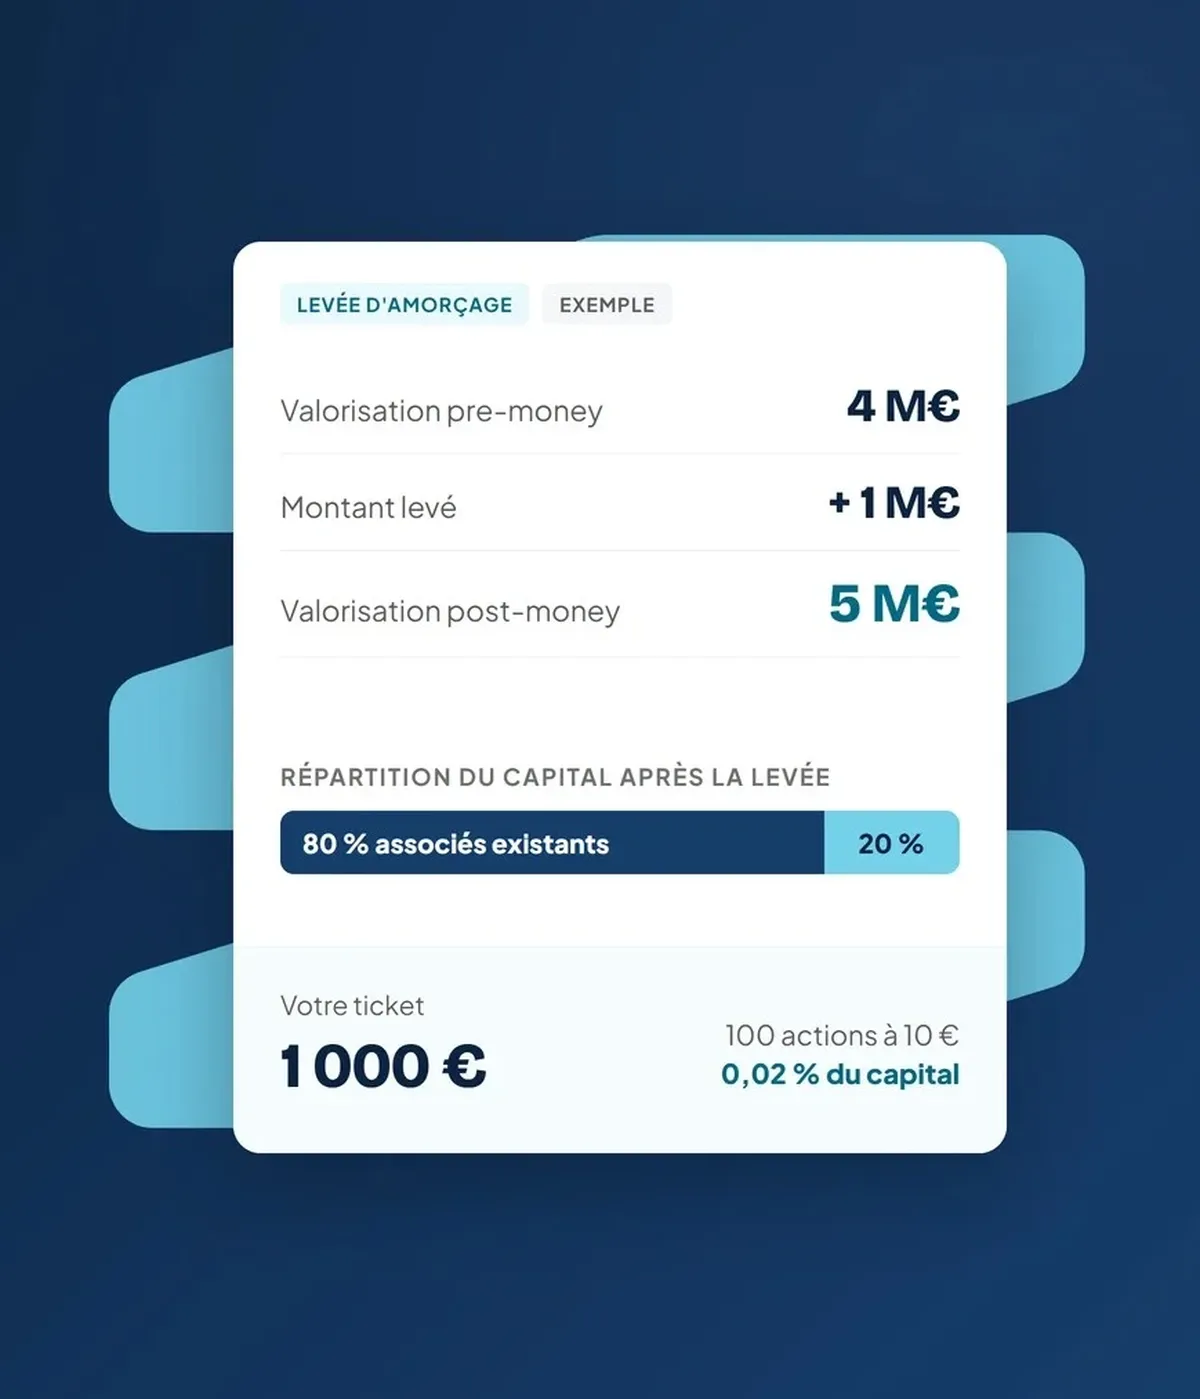
De ces deux chiffres découlent la part du capital cédée aux nouveaux investisseurs et le prix de chaque action. Prenons une start-up de 400 000 actions, valorisée 4 M€ en pre-money, qui lève 1 M€. Sa post-money atteint 5 M€, et les nouveaux investisseurs détiennent 20 % du capital.
Chaque action vaut ainsi 10 € : avec un ticket de 1 000 €, vous recevez 100 actions, soit 0,02 % de l’entreprise. Nous suivrons ces 100 actions tout au long de cet article.
Un détail peut toutefois faire varier ce prix : la base de calcul retenue. Une pre-money dite « entièrement diluée » intègre les bons déjà émis ou promis, comme les bons de souscription de parts de créateur d’entreprise (BSPCE) attribués aux salariés. Répartie sur un plus grand nombre d’actions, la même valorisation donne alors un prix unitaire plus bas, et donc davantage d’actions pour votre ticket.
À retenir :
Un montant levé, aussi important soit-il, ne dit rien du prix payé. Pour comparer deux levées, regardez d’abord la valorisation pre-money, sa base de calcul et le prix par action.
Comment valoriser une start-up ? Les principales méthodes
Valoriser une jeune entreprise est un exercice délicat, car elle dégage rarement des bénéfices, et n’a parfois même pas encore de chiffre d’affaires significatif. L’actualisation des flux de trésorerie futurs, méthode de référence pour les entreprises matures, repose alors sur des prévisions trop incertaines.
Les investisseurs combinent donc plusieurs approches, choisies selon le stade de développement de l’entreprise.
Parmi ces approches, la méthode du capital-risque, décrite en 1987 par William Sahlman, professeur à la Harvard Business School, résume bien la façon dont raisonne un investisseur. Il part de la valeur à laquelle l’entreprise pourrait être cédée, puis remonte jusqu’au prix qu’il peut accepter aujourd’hui, compte tenu du gain qu’il vise et des levées à venir. Nous l’appliquerons plus loin, dans notre exemple chiffré.
Dans la pratique, la valorisation retenue reste le fruit d’une négociation entre fondateurs et investisseurs, qui arbitrent entre le montant à lever et la part du capital à céder.
La dilution : ce qui arrive à vos parts au fil des levées
Une start-up en croissance a généralement besoin de plusieurs levées de fonds pour financer son développement. À chaque nouveau tour, elle émet des actions nouvelles, si bien que votre pourcentage du capital diminue : c’est ce que l’on appelle la dilution.
Selon Carta, éditeur américain de logiciels de gestion du capital des start-up, qui publie des statistiques tirées des levées de ses clients, chaque tour cède en médiane 18 % du capital en amorçage et en série A, puis 12 % en série B.
Cette dilution n’a rien d’inquiétant en soi. Lorsque le nouveau tour se fait à un prix par action supérieur au vôtre, la valeur de votre participation augmente, même si votre pourcentage recule : c’est le signe que l’entreprise a pris de la valeur. À l’inverse, lors d’un tour en baisse, ou down round, le prix par action recule et votre participation perd de sa valeur en même temps qu’elle se dilue.
Deux clauses du pacte d’associés méritent, à cet égard, votre attention :
La clause anti-dilution
Attribue à certains investisseurs des actions supplémentaires en cas de tour en baisse, au détriment des autres associés.
La préférence de liquidation
Permet à certains actionnaires de récupérer leur mise en priorité lors d’une cession.
À pourcentage égal, deux associés peuvent donc percevoir des montants différents, d’où l’intérêt de lire attentivement la documentation juridique de chaque levée.
À retenir :
Plus que votre pourcentage, ce sont le prix par action des levées suivantes et les clauses du pacte d’associés qui déterminent la valeur de votre participation.
Exemple chiffré : 1 000 € investis, de l’amorçage à la cession
Reprenons la start-up de notre exemple, valorisée 4 M€ avant sa levée d’amorçage. D’où vient ce prix ? Appliquons la méthode du capital-risque : un investisseur estime l’entreprise cessible pour 75 M€ dans 7 ans, vise 10 fois sa mise et anticipe la dilution d’un tiers de sa part lors des levées suivantes.
La post-money qu’il peut accepter s’établit alors à 75 M€ × 2/3 ÷ 10, soit 5 M€. Pour une levée de 1 M€, on retrouve bien une pre-money de 4 M€.
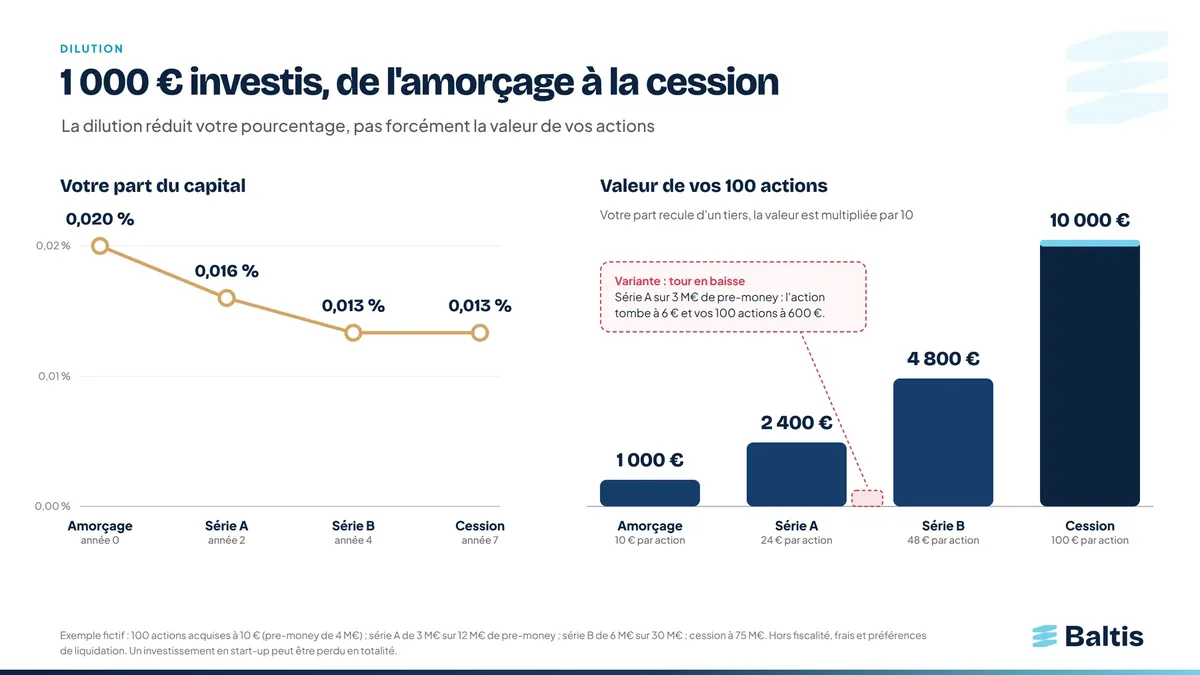
Suivons maintenant vos 100 actions, acquises à 10 € l’unité. La start-up lève 3 M€ sur une pre-money de 12 M€ au bout de 2 ans, puis, 2 ans plus tard, 6 M€ sur une pre-money de 30 M€, avant d’être cédée au bout de 7 ans pour 75 M€.
Dans ce scénario favorable, votre part du capital recule d’un tiers, mais votre mise est multipliée par 10, avant fiscalité, frais et éventuelles préférences de liquidation. C’est précisément l’objectif qui avait servi à fixer le prix d’entrée.
Le parcours d’une start-up n’est toutefois jamais écrit d’avance. Si la série A s’était faite en baisse, à 3 M€ de pre-money pour 2 M€ levés, l’action serait revenue à 6 € et vos 100 actions à 600 €. En cas d’échec de l’entreprise, le capital investi peut même être perdu en totalité.
Reste une question : que se serait-il passé si vous étiez entré à une valorisation plus élevée ? À trajectoire identique, la même cession rapporte 10 000 € pour une entrée à 4 M€ de pre-money, 7 143 € à 6 M€, 5 556 € à 8 M€ et 4 545 € à 10 M€.
Le prix d’entrée est la seule donnée connue avec certitude le jour où vous investissez : il mérite donc autant d’attention que le projet lui-même.
![Effet de la valorisation pre-money sur le gain : pour une même cession à 75 M€, 1 000 € investis rapportent 16 667 € à 2 M€ de pre-money et 4 545 € à 10 M€]](https://a.storyblok.com/f/293294489562615/1800x1013/e7bf16c2d0/valorisation-start-up-prix-entree-1800.webp/m/1200x/filters:quality(80):format(webp))
Exemple fictif et illustratif, hors fiscalité et frais. Un investissement en start-up peut entraîner la perte totale du capital investi.
Comment lire une valorisation dans un dossier de levée ?
Une fois ces mécanismes en tête, la lecture d’un dossier de levée devient beaucoup plus simple. La valorisation y prend tout son sens lorsqu’on la rapproche des autres informations fournies, et six points permettent de la mettre en perspective.
Les BSA AIR (bons de souscription d’actions par accord d’investissement rapide) permettent d’investir avant que la valorisation ne soit fixée : ils se convertissent en actions lors du tour suivant, avec une décote, et diluent alors les associés en place.
Prenez le temps de parcourir ces documents, et n’hésitez pas à interroger les fondateurs sur les hypothèses retenues, par exemple lors du webinaire de présentation organisé avant l’ouverture de la collecte sur Baltis : une valorisation bien construite doit pouvoir s’expliquer simplement.
Comment Baltis analyse la valorisation des start-up
Chez Baltis, l’examen de la valorisation s’inscrit dans un processus de sélection en cinq étapes :
- Le repérage des meilleures opportunités,dans la mobilité, l’eau, la santé, le sport ou le spatial ;
- L'analyse du modèle économique, des finances, du marché et des perspectives de l’entreprise ;
- Le passage devant un comité, qui décide collectivement des projets retenus ;
- La collecte, précédée d’un webinaire avec les fondateurs ;
- L’engagement de la communauté des investisseurs,qui accompagne les fondateurs par ses retours terrain et ses recommandations.
C’est à l’aune de ces éléments que se juge la cohérence d’une valorisation : un prix d’entrée doit pouvoir s’expliquer par le chiffre d’affaires, la croissance, les besoins de financement et les comparables du secteur.
Baltis a ainsi financé 20 start-up à impact pour 15,4 millions d’euros, dans un marché du financement participatif en capital qui a collecté 170 millions d’euros en France en 2025, selon le baromètre Forvis Mazars et France FinTech.
La rémunération de la plateforme prolonge cette logique. Sur les start-up, Baltis prélève une commission de 20 % sur la plus-value éventuelle, due uniquement en cas de performance, à laquelle peuvent s’ajouter des frais de souscription de 0 à 5 % selon les opérations. La rémunération de la plateforme dépend donc, elle aussi, de la performance de l’investissement.
Selon le statut de l’entreprise, votre souscription peut en outre ouvrir droit à une réduction d’impôt de 18 % à 50 %, sous conditions et dans la limite de plafonds annuels, comme le détaille notre page investir dans les start-up. Ces titres peuvent aussi, selon les cas, être logés dans un PEA-PME.
Pour étudier une levée en cours, il vous suffit de consulter la fiche d’informations clés de l’opération, qui présente le prix des actions, le montant recherché et la documentation juridique. Nos équipes restent à votre disposition pour répondre à vos questions.
Questions fréquentes sur la valorisation d’une start-up
Il suffit de soustraire le montant levé de la valorisation post-money, ou de multiplier le prix par action par le nombre d’actions existant avant la levée. Une start-up valorisée 5 M€ après avoir levé 1 M€ affichait ainsi une pre-money de 4 M€.
La dilution ne fait pas nécessairement perdre de l’argent. Si le prix par action progresse d’une levée à l’autre, votre pourcentage baisse mais la valeur de vos actions augmente. Elle devient surtout pénalisante en cas de tour en baisse.
Les titres de sociétés non cotées se revendent difficilement en cours de route. La sortie intervient en général lors de la cession de l’entreprise, d’un rachat par un autre investisseur ou d’une introduction en Bourse.
Avertissement
Investir dans des start-up comporte un risque de perte partielle ou totale du capital, un risque d’illiquidité et un risque de dilution. Les avantages fiscaux dépendent de votre situation et de l’éligibilité de l’entreprise.