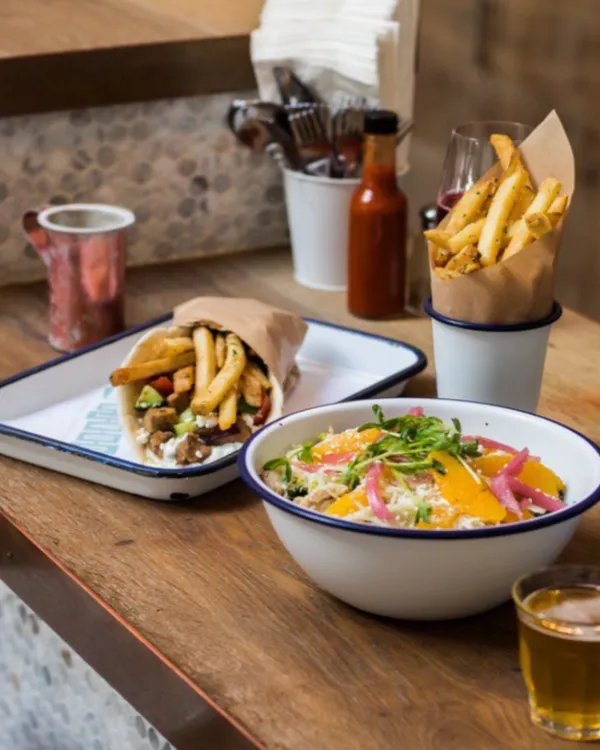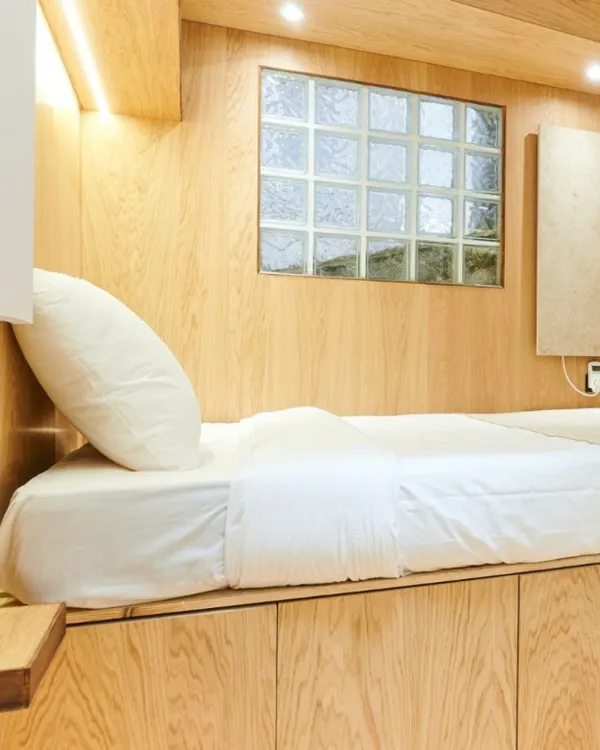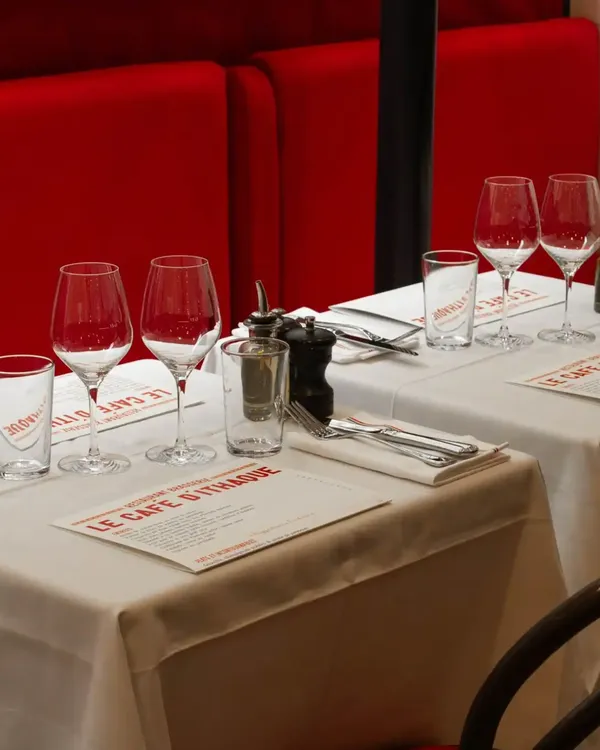
Le café d'Ithaque
Immobilier fractionnéParis 7ᵉ
168 000 €collectés
Projet financé
Rendement10 %*
Horizon3 ans
L’immobilier fractionné permet d’investir à plusieurs dans des commerces de proximité déjà loués, dès 100 €, et de percevoir chaque mois une part des loyers, sans gestion locative ni achat en direct.
*Rendement annuel cible, non garanti. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte partielle ou totale du capital et un risque d’illiquidité.
Un modèle d'investissement où les investisseurs financent à plusieurs un même actif, en bénéficiant collectivement de ses revenus locatifs.
Multipliez les classes d'actifs et les profils de risque pour mieux répartir votre épargne.
Accédez à l'immobilier locatif sans ticket d'entrée prohibitif, ni démarche d'acquisition lourde.
Un rendement annuel cible de 6 à 11 %, non garanti, issu des loyers de commerces déjà loués.
Plateforme régulée AMF, fonds cantonnés Lemonway, reporting régulier sur chaque actif.
Selon les projets, les financements peuvent être couverts par une hypothèque de 1er rang au profit des investisseurs, qui réduit le risque sans le supprimer. Vérifiez également que la plateforme est agréée par l'AMF et prenez connaissance de l'ensemble de la documentation juridique avant d'investir.
De la sélection du partenaire à la sortie de l'investissement, chaque étape est cadrée et transparente.
Sélection d'un partenaire immobilier reconnu pour son expertise locative.
Identification d’un commerce déjà loué, après un double audit de l’opérateur et du bien.
Mise en ligne de la collecte obligataire, chaque investisseur souscrit dès 100€.
L'actif est exploité, les loyers servent à rémunérer les obligataires selon l'échéancier.
À l’échéance, le capital est remboursé après revente ou refinancement de l’actif, selon le prix obtenu.
La société émet un nombre d'obligations équivalant au coût total du projet ; chaque obligation est adossée au bien. Les loyers sont ensuite reversés à tous les investisseurs, proportionnellement à leur nombre d'obligations, avec une distribution mensuelle. À l'échéance du projet, l'éventuelle plus-value est partagée entre tous les investisseurs.
Notre offre Balticap cible 40 locaux commerciaux pour une enveloppe globale de 15 millions d'euros, autour de commerces de quartier essentiels.
Selon votre profil et votre horizon, choisissez la stratégie la mieux adaptée.
Des murs de commerces déjà loués, sélectionnés après un double audit de l’opérateur et du bien.
Le financement de l’activité d’un commerce (clientèle, enseigne, équipement), et non de ses murs.
Investir dans les micrologements, une réponse au manque de logements abordables dans les grandes métropoles.
Une sélection d'opérations financées par la communauté, partout en France, à partir de 100 €.
L’immobilier fractionné permet d’investir à plusieurs dans un même bien immobilier et d’en percevoir les revenus, à proportion de sa mise. Chez Baltis, il s’agit de commerces de proximité déjà loués, comme une boulangerie, une pharmacie ou une crèche. L’investissement prend la forme d’obligations adossées au bien, dès 100 €, sans gestion locative à assurer.
Comme tout placement, l’immobilier fractionné comporte un risque de perte partielle ou totale du capital. Les revenus dépendent du paiement des loyers : une vacance du local ou des impayés peuvent les réduire. La valeur du bien peut aussi baisser, ce qui pèse sur le remboursement à la revente. Enfin, le capital reste immobilisé jusqu’à l’échéance, et la bonne fin du projet dépend de l’opérateur.
L’horizon est fixé dès la souscription : de 3 à 6 ans selon les projets. Le capital est remboursé à l’échéance, après la revente ou le refinancement du bien. Cette durée reste indicative, et les obligations ne se revendent pas facilement avant leur terme : n’investissez que des sommes dont vous n’aurez pas besoin pendant cette période.
Les revenus versés sur des obligations sont des intérêts. Hors enveloppe fiscale, ils relèvent du prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif.
Une SCPI détient un patrimoine de plusieurs immeubles, géré par une société de gestion qui choisit les acquisitions. En immobilier fractionné, vous financez un bien identifié avant de souscrire, avec un horizon défini à l’avance. La SCPI répartit davantage le risque entre plusieurs actifs, tandis que l’immobilier fractionné permet de savoir précisément ce que vous financez, avec un ticket d’entrée plus bas.
Avertissement : *Les performances passées ne présagent pas les performances futures. L'investissement dans des obligations présente des risques, parmi lesquels la perte partielle ou totale du capital investi et le risque d'illiquidité. Il est essentiel de prendre connaissance des risques spécifiques à chaque projet, détaillés dans la FICI, avant toute décision d'investissement.